
Uusissa Visma Fivaldin Liikekirjuri –tilikartoissa seuraavat asetukset ovat valmiina. Mikäli asetukset puuttuvat, määritä ne manuaalisesti.
Ohjeessa kuvataan valmiina olevat asetukset, itse tehtävät määritykset sekä esimerkit kirjauksista ja voiton käsittelystä arvonlisäverolain 79 k § mukaisessa yksinkertaistetussa menettelyssä.
Marginaaliverollisen kaupan ostoja ja myyntejä seurataan taseessa seurantatileillä. Tilien saldot voidaan asettaa näkymään tositesyöttö näkymään helpottamaan seurantaa kuukausittain.
Taseessa ja tuloslaskelmassa seurataan lisäksi marginaaliverollisen kaupan laskennallista arvonlisäveroa.
Jos marginaaliverollinen kauppa osoittaa voittoa kuukauden lopussa tehdään voitonkirjaus. Kirjaukset nollaavat taseen seurantatilit ja laskennalliset alv-velka- ja saamistilit.
Taseen tilit
2928 Marginaaliverollinen myynti, seurantatili
2929 Marginaaliverollinen osto, seurantatili
2930 Marginaaliverollinen kauppa, seurantatili summataso
1766 Laskennallinen alv-saaminen, marg.verolliset ostot
2920 Laskennallinen alv-velka, marg.verolliset myynnit
Tuloslaskelman tilit
Lisää tarvittaessa tilikartaan puuttuvat tilit
3530 Laskennallinen alv, marg.verollinen myynti
4385 Laskennallinen alv, marg.verolliset ostot
3435 Marg.verollinen myynti, veron peruste
3436 Tilin 3435 vastatili
4165 Marg.verolliset ostot, veron peruste
4166 Tilin 4165 vastatili
Marginaaliverollisen kaupan ALV-määritykset
Myynti marginaaliverollinen
Aloita uuden alv-määrityksen perustaminen painamalla "Uusi alv-määritys" -painiketta. Tallenna Myynnin marginaaliveron Alv-määritykselle seuraavat tiedot:
Selite: Myynti marg.verollinen
Kohde kausiveroilmoituksella: Kotimaan myynti, normaaliverokanta (301)
Alv-prosentti: 25,5
Tositesyöttö-tunnus: M25
ALV-oikaisutili: 2939 - Arvonlisäverovelka
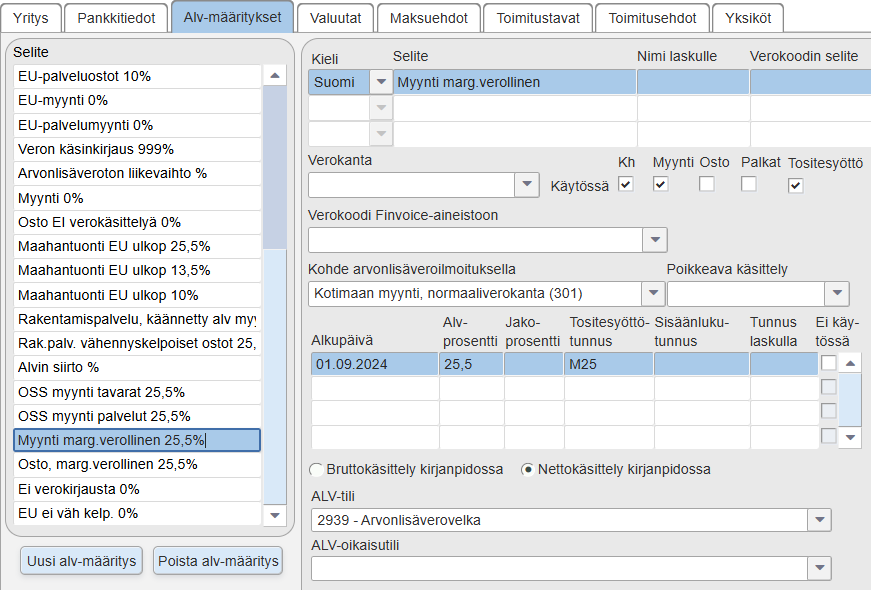
Marginaaliverollisen myynnin ALV-määritykset käytettäessä Tilaustenkäsittelyä tai Myynninhallintaa
Lisää ALV määrityksiin vielä seuraavat määritykset
Verokoodin selite: Marg.vero ALV 79 §
Verokoori Finvoice-aineistoon: Marginaalivero
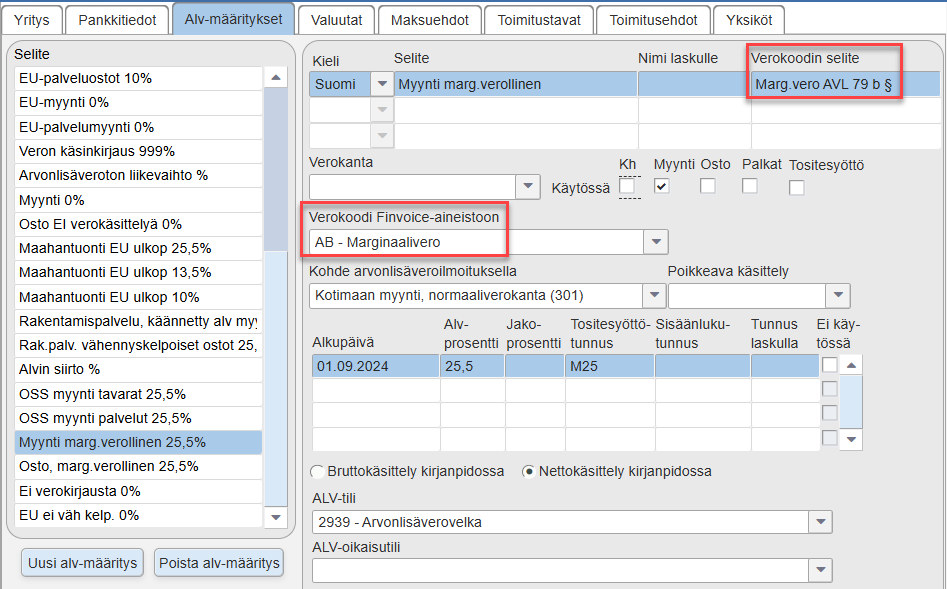
Osto marginaaliverollinen
Tallenna Ostojen marginaaliveron Alv-määritykselle seuraavat tiedot:
Selite: Osto marg.verollinen
Kohde kausiveroilmoituksella: Huomioi! Siihen lisätään tämä Kotimaan myynti, normaaliverokanta (301)
Alv-prosentti: 25,5
Tositesyöttö-tunnus: M25
ALV-oikaisutili: 1763 - Arvonlisäsaamiset
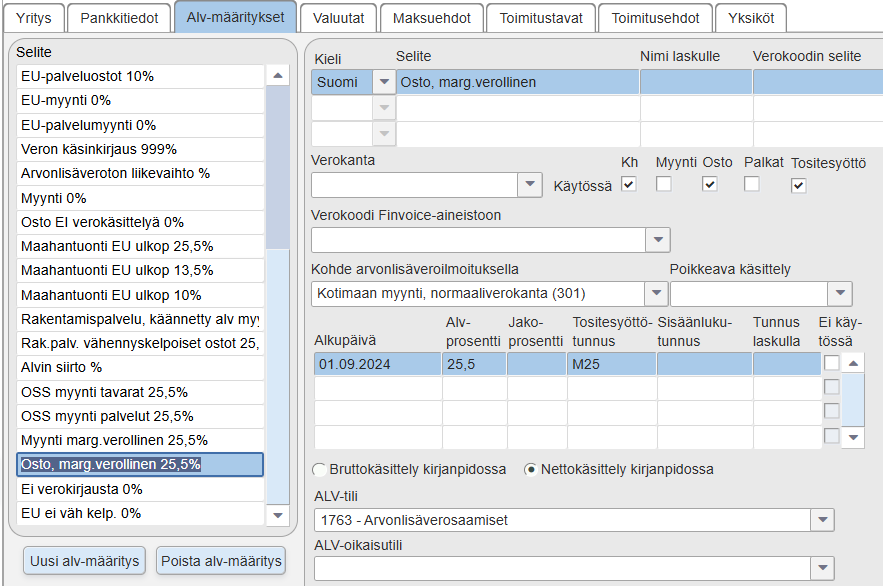
Marginaaliverollisen kaupan ALV-käsittelyn lisääminen kirjanpidon tileille
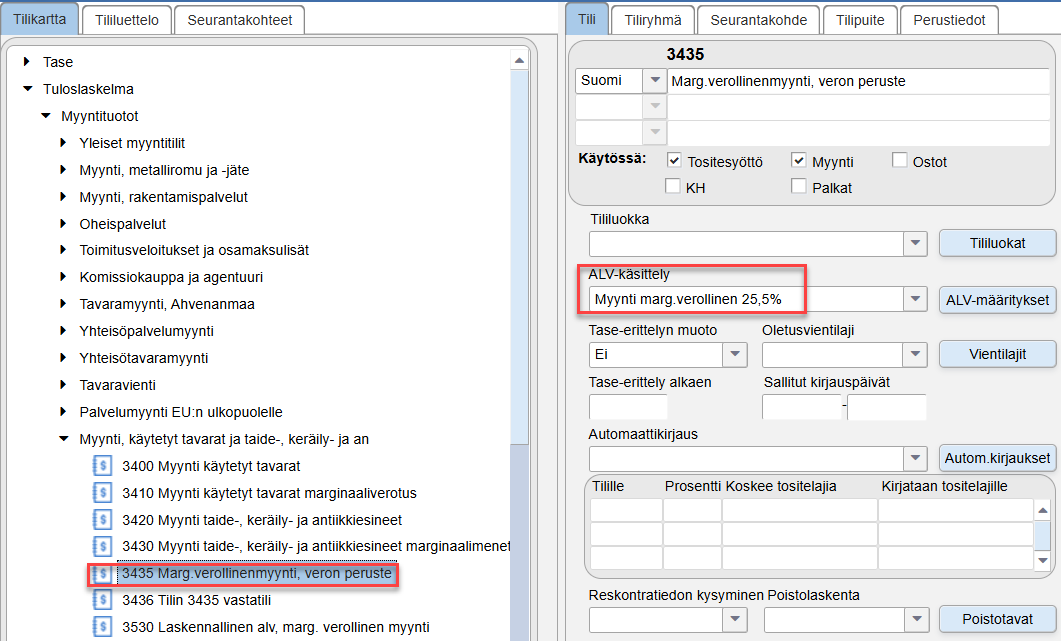
Avaa tilikartta ja etsi tili Marg. verllinen myynti, veron peruste
Lisää ALV-käsittely kentään veronperusteeksi myynti marg.verollinen.
Avaa tilikartta ja etsi tili Marg. verllinet ostot, veron peruste
Lisää ALV-käsittely kentään veronperusteeksi Osto marg.verollinen.
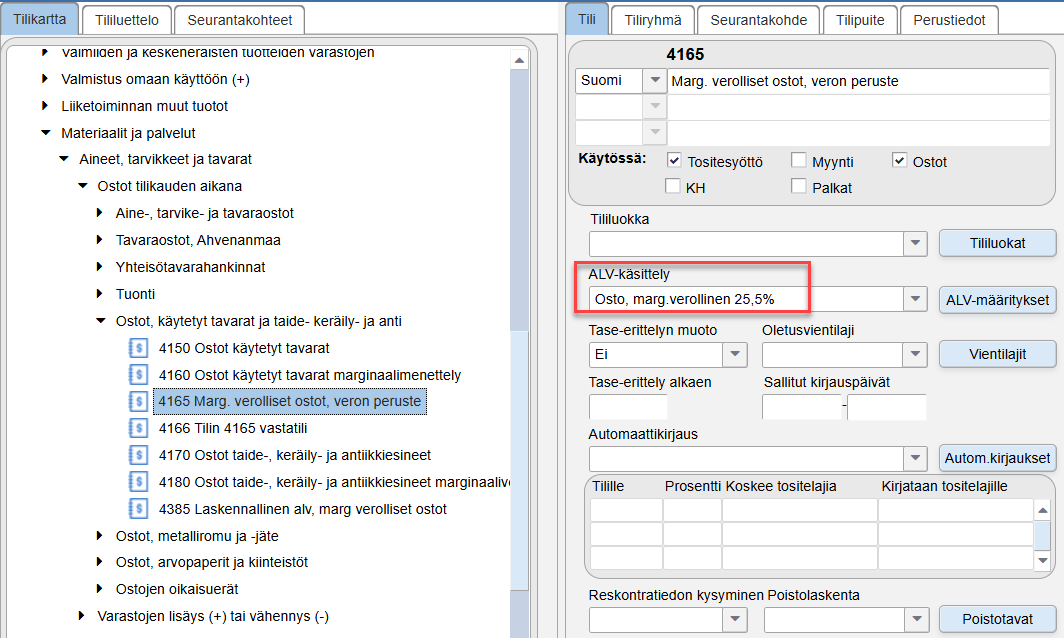
Automaattikirjausparametrit
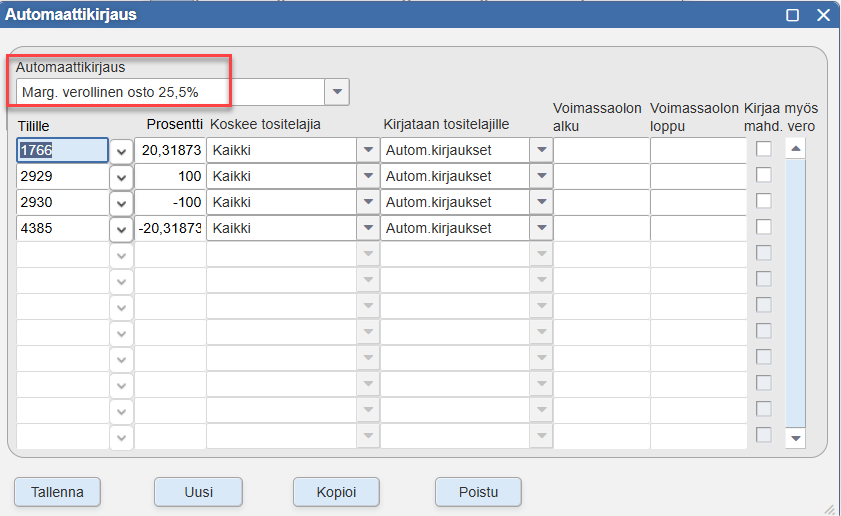
Parametrit automaattikirjaavat 100% viennistä seurantatileille 2928 (myynti), 2929 (osto) ja saldotilille 2930 sekä laskennallisen alv-prosentin 100 * 24/124 = 19,3548 mukaan laskennallisille alv-saamis- ja alv-velkatileille 1766 ja 2920 taseessa sekä tuloslaskelman laskennallisille myynti- ja ostotileille 3530 ja 4385.
Marginaaliverollisen myynnin parametrit
Määritä marginaaliverollisille myynneille ja ostoille omat 25,5%:n automaattikirjausparametrit seuraavasti:
Avaa tilikartta ja valitse jokin kirjanpidon tili aktiiviseksi.
Siirry automaattikirjausikkunaan Autom.kirjaukset -painikkeesta.
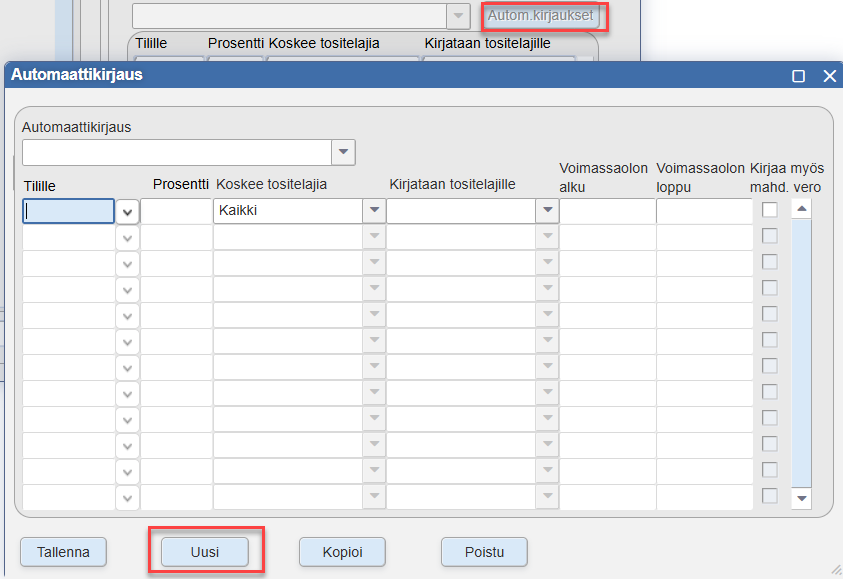
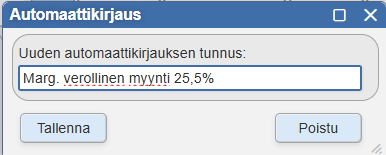
Valitse Uusi ja siirry määrittämään kirjauksen otsikko ja Tallenna
Valitse Automaattikirjaus valikosta oikea kirjaus ja Määritä parametrille automaattikirjausprosentit ja tallenna.
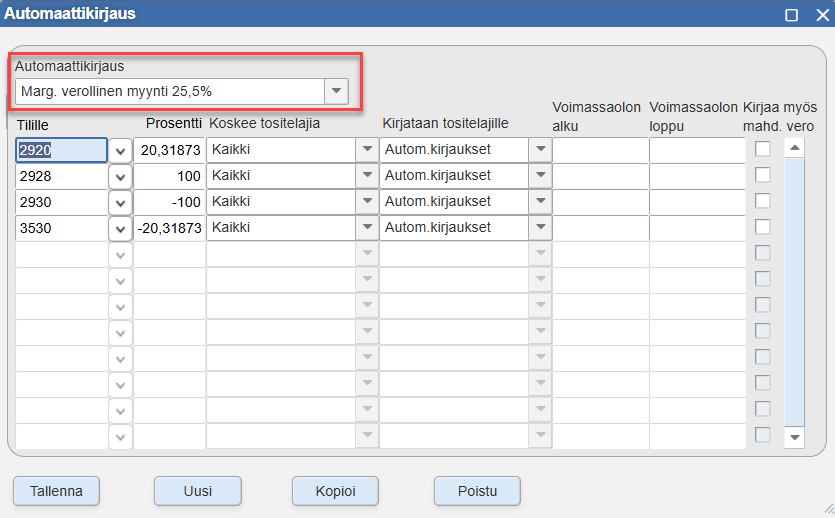
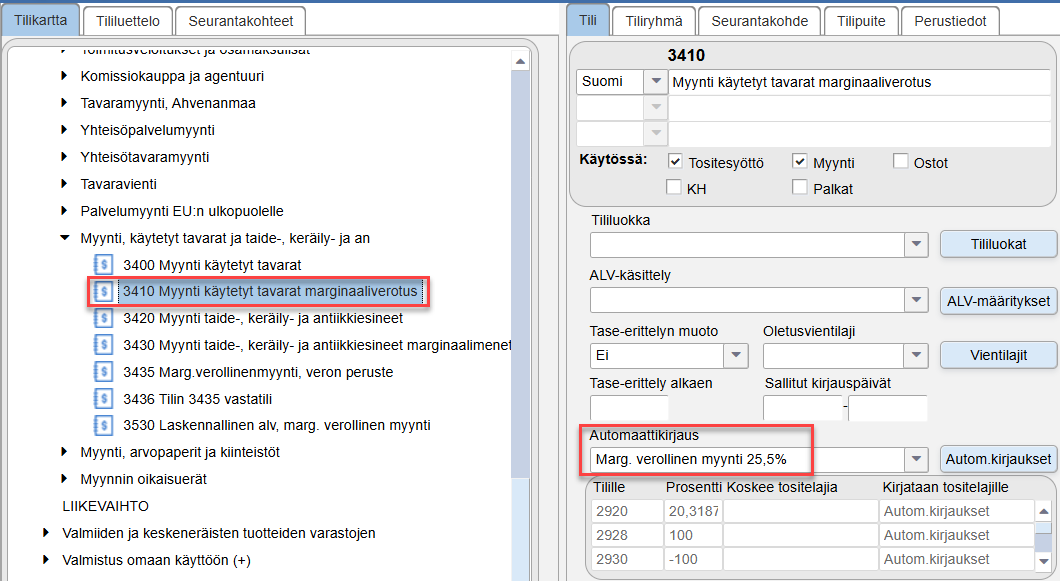
Lisäää perustettu automattikirjaus parametri Marg.verolliselle myyntitilille 3410 aktivoimalla tili tilikartasta ja sen jälkeen lisäämällä Automaattikirjaus valikosta Marg. verollinen myynti 25,5% valinta ja tallenna.
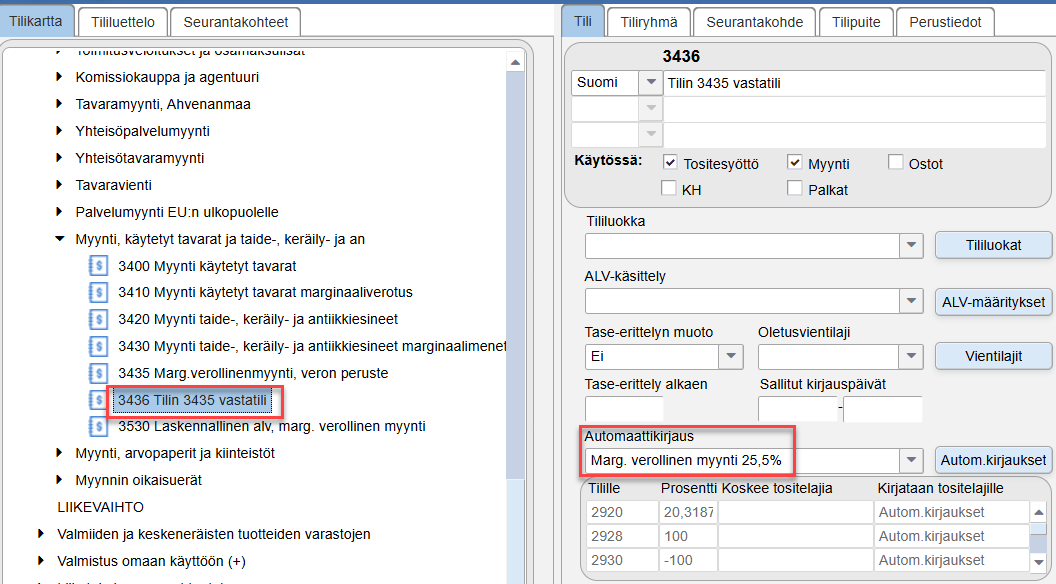
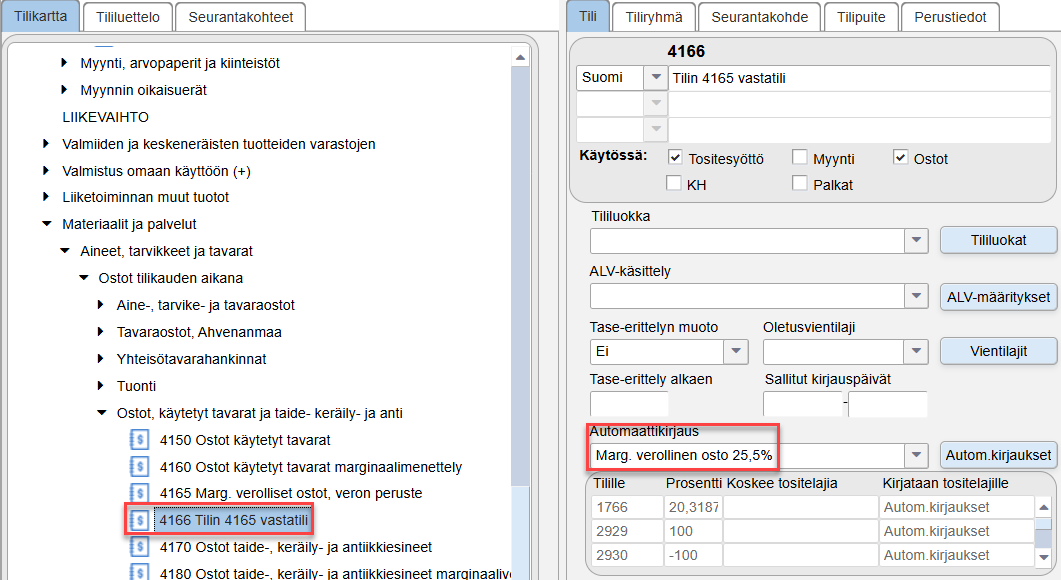
Valitse parametri myös tilille 3436, jolloin myynnin veron perusteen kirjaus nollaa seurantatilit ja laskennallisen alv-velkatilin.
Marginaaliverollisten ostojen parametrit
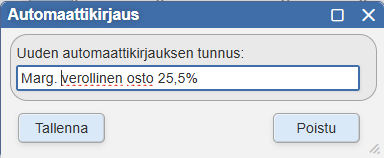
Anna parametrille nimi ja tallenna se.
Määritä parametrille automaattikirjausprosentit ja tallenna.
Lisää perustettu parametri se Marg.verolliselle ostotilille 4160.
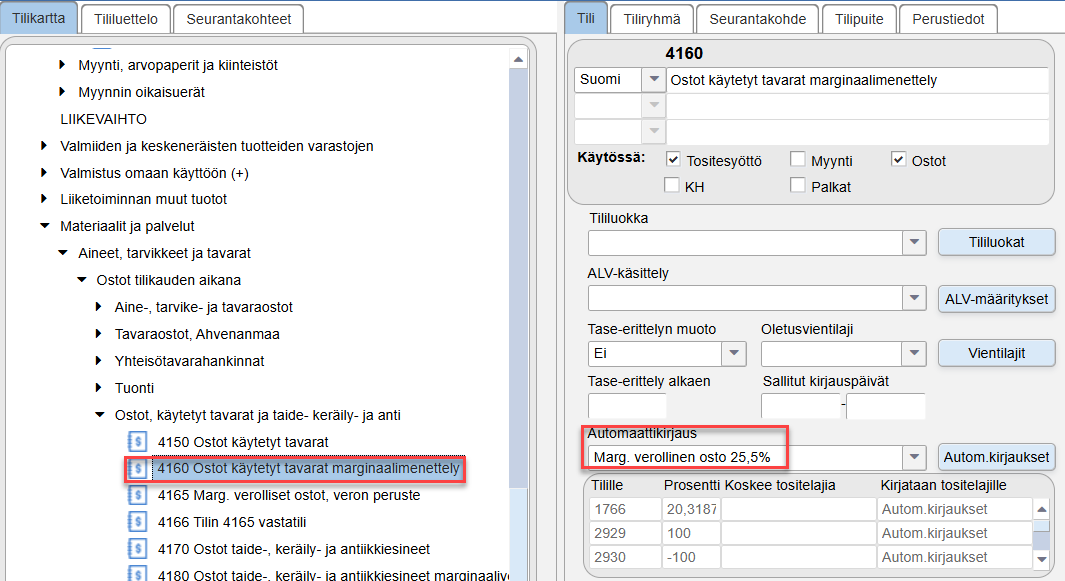
Valitse parametri myös tilille 4166, jolloin ostojen veron perusteen kirjaus nollaa seurantatilit ja laskennallisen alv-saamistilin.
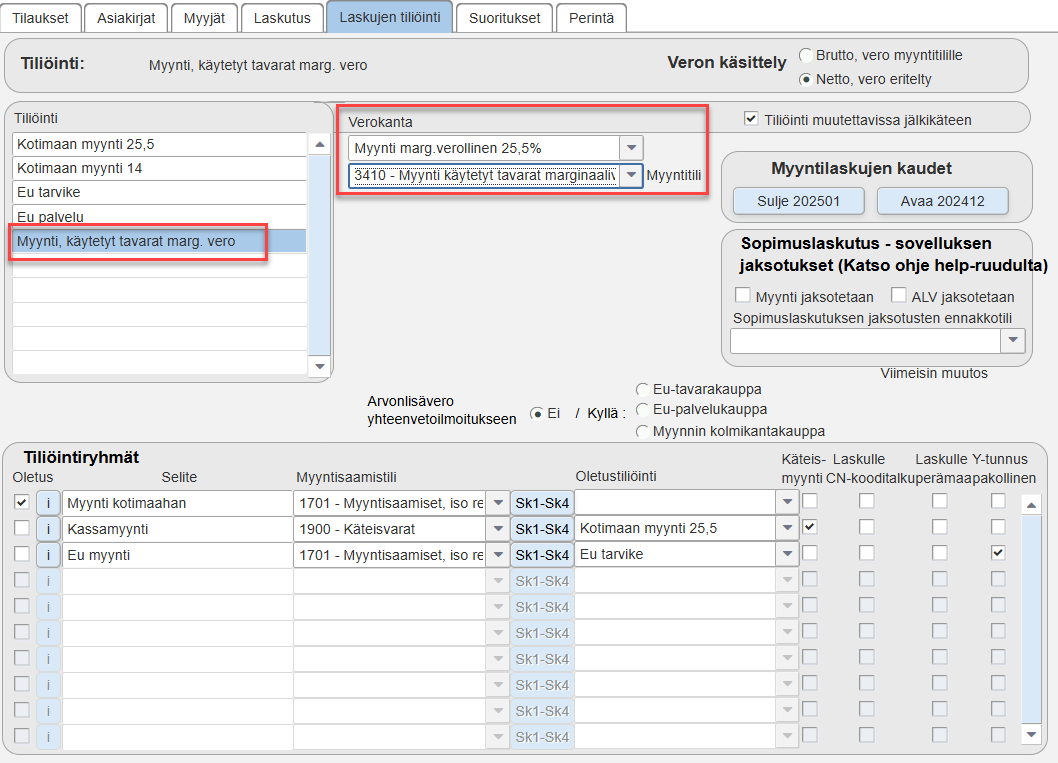
3.3 Myynnin perustiedot
1. Siirry Tilaustenkäsittely Perustiedot ja Laskujen tiliöinti näkymään
2. Määritä marginaaliverollisen myynnin tiliöinnin asetukset.
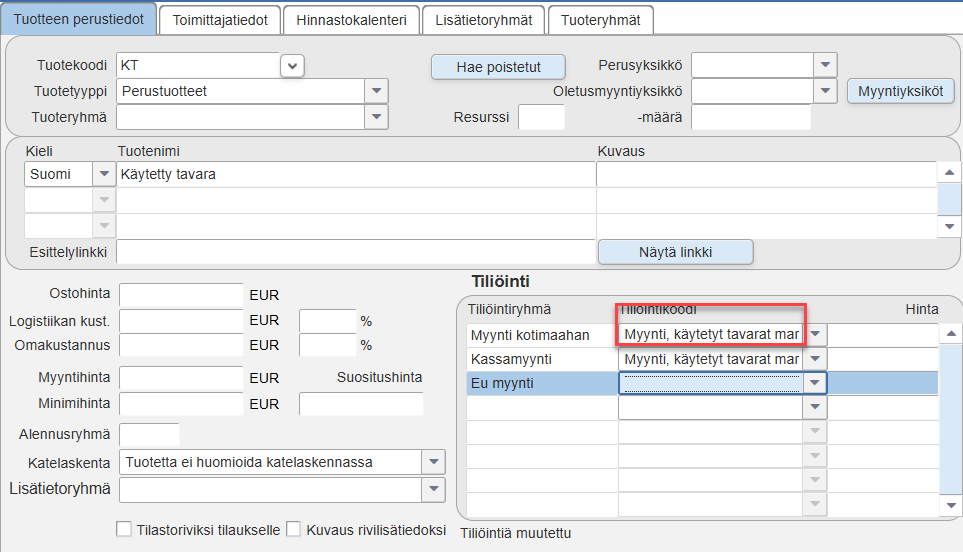
3. Lisää tuoterekisterissä halutuille tuotteille marginaaliverollisen myynnin tiliöintikoodi.
Marginaaliverollisen kaupan seurantatilit kirjanpidossa
Kirjanpidossa Uudet tositteet välilehdelle lisätään seurantatilit
Valitse vientien tallennusruudulla ”Tilit”-painike.
Valitse tilit 2928, 2929 ja 2930 saldoseurantaan.
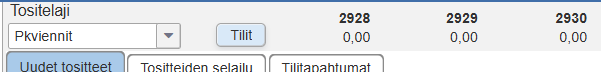
Kun kauden viennit on tallennettu, tilin 2930 saldo näyttää kirjattavan marginaaliverollisen kaupan voittoa (+) tai tappiota (-).
Esimerkki marginaaliverollisen kaupan kirjauksista
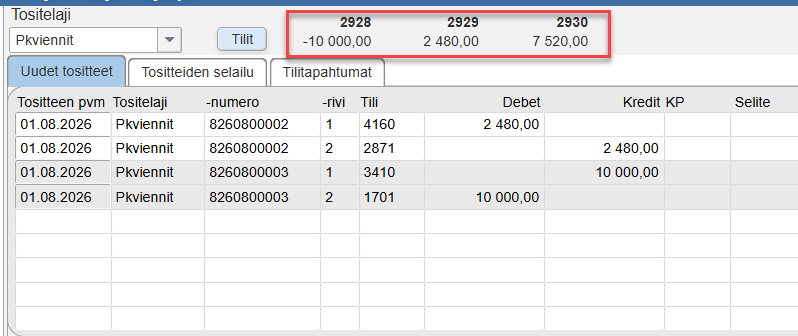
Käytetyn tavaran osto
Kirjataan käytetyn tavaran osto 4160 tilille ja ostovelkoihin 2871. Samaan aikaan tapahtuu laskennallinen alv laskenta.
Tallenna: Käytetyn tavaran ostotili 4160 (Debet 2 480,00)
Tallenna: Ostovelat 2871 (Kredit 2 480,00)
Aut.kirj.: Marg.verolliset ostot 2929 (Debet 2 480,00)
Aut.kirj.: Marg.veron kaupan seuranta 2930 (Kredit 2 480,00)
Aut.kirj.: Laskennallinen alv-oikaisu, ostot 4385 (Debet 503,90)
Aut.kirj.: Laskennallinen alv-saaminen 1766 (Kredit 503,90)
Käytetyn tavaran myynti
Kirjataan käytetyn tavaran myynti 3410 tillile ja myyntisaamisiin 1701. Samaan aikaan tapahtuu laskennallinen alv laskenta.
Tallenna: Käytetyn tavaran myyntitili 3410 (Kredit 10 000,00)
Tallenna: Myyntisaamiset 1701 (Debet 10 000,00)
Aut.kirj.: Marg.verollinen myynti 2928 (Kredit 10 000,00)
Aut.kirj.: Marg.verollisen kaupan seuranta 2930 (Debet 10 000,00)
Aut.kirj.: Laskennallinen alv-oikaisu, myynti 3530 (Kredit 2031,87)
Aut.kirj.: Laskennallinen alv-velka 2920 (Debet 2031,87 )
Kirjausten jälkeen Marg.verollinen kaupan seurantatili 2930 osoittaa voittoa +7 520. Jos tilin saldo osoittaa tappiota (-), siirtyy saldo seuraavalle kaudelle.
Esimerkki marginaaliverollisen kaupan voiton kirjauksista
Kun kauden viennit on tallennettu, tilin 2930 saldo näyttää kirjattavan marginaaliverollisen kaupan voittoa (+) tai tappiota (-). Mikäli 2930 kirjanpidon tili näyttää miinusta, se ei aiheuta toimenpiteitä kuluvan tilikauden aikana ja negatiivinen saldo siirtyy seuraavalle kaudelle. Mikäli tilin 2930 saldo näyttää voittoa (+), tee seuraava voittokirjaus:
Kirjaa marg.verollisen myynnin veron peruste eli tilin 2928 saldo (sis.alv:n) tilille 3435, vastatilinä 3436 tili.
Kirjaa marg.verollisten ostojen veron peruste eli tilin 2929 saldo (sis.alv:n) tilille 4165, vastatilinä 4166 tili.
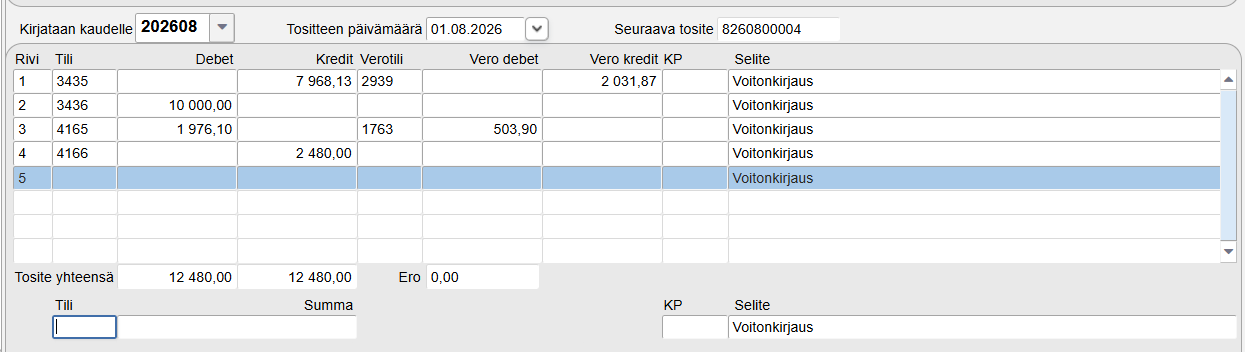
Kirjauksessa tapahtuu seuraavat asiat
Tallennus: Marg.verollinen myynti 3435 (Kredit 7968,13)
Tallennus: Myynnin alv-velka 2939 (Kredit 2031,87)
Tallennus: Tilin 3435 vastatili 3436 (Debit10 000,00)
Aut.kirj.: Laskennallinen alv-velka 2920 (Debit 2031,87)
Aut.kirj.: Marg. veroll. myynti 2928 (Debet 10 000,00)
Aut.kirj.: Marg.verollinen kauppa seuranta 2930 (Kredit 10 000,00)
Aut.kirj.: Laskennallinen alv 3530 (Kredit 2031,87)
Osto
Tallenna: Marg.verolliset ostot 4165 (Debet 1976,10)
Tallenna: Ostojen alv-saamiset 1763 (Debet 503,90)
Tallenna: Tilin 4165 vastatili 4166 (Kredit 2 480,00)
Aut.kirj.: Laskennallinen alv-saaminen 1766 (Kredit 503,90)
Aut.kirj.: Marg.veroll. osto 2929 (Kredit 2 480,00)
Aut.kirj.: Marg.verollinen kauppa, seurantatili 2930 (Debet 2 480,00)
Aut.kirj.: Lask. alv, marg.verolliset ostot 4385 (Debet 503,90)
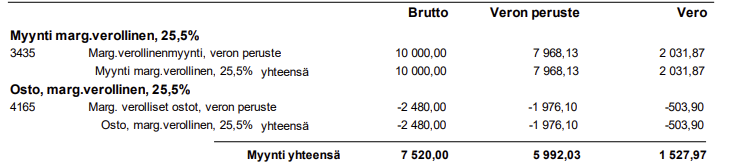
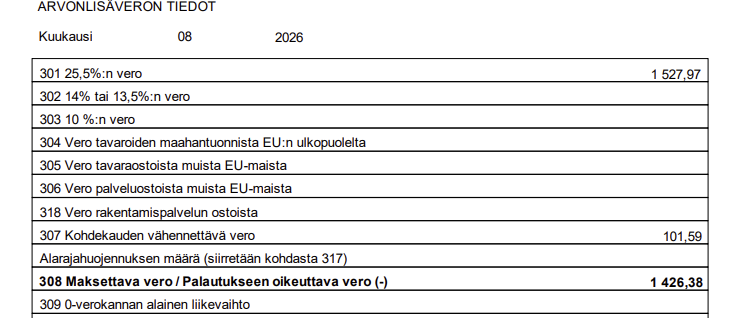
ALV laskellmalla tiedot näkyvät seuraavasti
Marginaaliveron käsittely tilinpäätöksessä
Jos marginaaliverollinen kauppa osoittaa voittoa kuukauden lopussa, tallenna myynnin ja ostojen veron perusteet (sisältävät alv:n) tuloslaskelmaan verollisille tileille. Kirjaukset nollaavat taseen seurantatilit ja laskennalliset alv-velka- ja saamistilit. Negatiivisen marginaaliveron käsittelyn kanssa Fivaldi toimii nykyisellään oikein. Tilinpäätöksessä negatiivista verosaamista ei tarvitse näyttää tai käsitellä. Taseen seurantatilien saldot säilyvät ennallaan.
Usein kysyttyjä kysymyksiä
Mitä teen, jos marginaaliverollinen kauppa on tappiollista?
Jos tilin 2930 saldo on negatiivinen, se ei aiheuta toimenpiteitä kuluvan tilikauden aikana. Negatiivinen saldo siirtyy seuraavalle kaudelle.
Mihin tiliin marginaaliverollinen myynti ohjautuu kausiveroilmoituksella?
Kohde kausiveroilmoituksella on Kotimaan myynti, normaali verokanta.
Miten voiton kirjaus vaikuttaa taseen tileihin?
Kirjaukset nollaavat taseen seurantatilit sekä laskennalliset alv-velka- ja saamistilit.
Miten kirjataan tilinpäätöksessä marginaaliveron saaminen tai velka?
Kilan lausunnon mukaan "Mikäli tilikauden viimeisen kuukauden voittomarginaali on ollut positiivinen, syntyy arvonlisäverovelka, joka merkitään taseeseen. Jos voittomarginaali on ollut negatiivinen, syntyy laskennallinen arvonlisäverosaaminen, joka saadaan merkitä taseeseen, jos on ilmeistä, että tulevaisuudessa positiivisen voittomarginaalin johdosta syntyy veron tilittämisvelvollisuus."
Jos marginaaliverollinen kauppa osoittaa voittoa kuukauden lopussa, eli seurantatilin (esim. 2930) saldo on plussalla, tehdään marginaalisverollisen kaupan voiton kirjaus normaaliin tapaan ennen tilikauden päättymistä.
Mikäli seurantatili jää negatiiviseksi, ei Fivaldissa ole automatiikkaa marginaaliverosaatavan kirjaukseen liittyen, minkä vuoksi taseessa olevien marginaaliverotilien siirto vastattavaa-puolelta vastaavaa-puolelle tulee tehdä esimerkiksi muistiotositteella. Ennen seuraavan tilikauden ensimmäisen kuukauden kirjauksia tulee muistaa purkaa edellä tehty muistiotosite päinvastaisella kirjauksella, jolloin marginaaliveron laskenta jatkuu uudella tilikaudella oikein.
Käyttäjän vastuulla on aina tarkistaa Verohallinnon antama ajantasainen ohjeistus ja noudattaa niitä kirjauksissa. Suosittelemme myös varmistamaan kirjaustoimenpiteet omalta tilintarkastajaltanne, jotta kirjaukset menevät varmasti oikein.
Usein kysyttyjä kysymyksiä
Miten vien lähtötilanteessa marginaaliverosaamiset Fivaldiin?
Yritys siirtyy toisesta järjestelmästä Fivaldiin ja kirjanpidossa on aikaisemmista marginaalivero-ostoista kertynyttä saamista Kirjanpidossa. Millaiset kirjaukset tulee tehdä Fivaldissa, jotta saadaan huomoitua tapahtumat, joista alveja ei olla vielä ilmoitettu ja marginaaliveron tapahtumat toimimaan jatkossa oikein Fivaldin kirjanpidossa?
Mikäli tapahtumat on kirjattu aiemmassa järjestelmässä ja lähtötilanteessa on marginaaliverollisia ostoja enemmän kuin myyntejä, eli kirjanpidossa on marginaaliverollisista ostoista saatavaa, voidaan lähtötilanne viedä Fivaldiin siten, että alkuperäiset marginaaliverollisten tapahtumien myynti- ja ostotilien saldot tuodaan jollekin muille kuin Fivaldin marginaaliveron määritysten mukaisille tileille. Tämän jälkeen tehdään vastakirjaus (sekä myynnit että ostot) näille Fivaldin tileille, joita ei olla vielä ilmoitettu aiemmasta ohjelmasta verottajalle. Näin saadaan luotua vastaava tilanne kuin se, että ne oltaisiin kirjattu normaalisti kirjauksina Fivaldissa. Kirjausten myötä ohjelma tekee automatiikan mukaiset kirjaukset laskennallisille tileille. Tämän jälkeen tilannetta seurataan vastaavasti kuten muutenkin Fivaldin logiikan mukaisesti seurantatilien saldoista ja kun tulee kuukausi, jossa myyntejä on enemmän, niin voidaan tehdä voiton kirjaus, joka tyhjää seurantatilien saldot.
Avainsanat: marginaalivero, marginaaliverollinen kauppa, ALV-määritykset, automaattikirjaus, tiliöinti, kirjanpito, seurantatili, veron peruste